

Mục lục
1. Hóa đơn điện tử sai sót được xử lý thế nào theo quy định hiện hành?
Từ ngày 01/6/2025, Nghị định 70/2025/NĐ-CP đã bỏ cơ chế hủy hóa đơn điện tử khi có sai sót. Từ ngày 01/7/2026, khung pháp lý về hóa đơn được thay bằng Nghị định 254/2026/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP) cùng Thông tư 91/2026/TT-BTC. Tinh thần vẫn giữ nguyên: sai thì sửa có dấu vết, không xóa.
Có thể hình dung ba nhóm hóa đơn điện tử sai sót thường gặp như sau:
| Loại sai sót | Cách xử lý | Hồ sơ cần lưu |
|---|---|---|
| Sai tên, địa chỉ người mua nhưng mã số thuế và các nội dung khác đúng | Không lập lại hóa đơn; thông báo cho người mua và gửi thông báo sai sót đến cơ quan thuế theo Mẫu 04/SS-HĐĐT | Thông báo gửi người mua; Mẫu 04/SS-HĐĐT đã gửi |
| Sai mã số thuế, tên hàng hóa, số lượng, đơn giá, thuế suất, tiền thuế | Lập hóa đơn điều chỉnh (ghi “Điều chỉnh cho hóa đơn…”) hoặc hóa đơn thay thế (ghi “Thay thế cho hóa đơn…”) | Văn bản thỏa thuận với người mua là tổ chức, hộ/cá nhân kinh doanh; thông báo nếu người mua là cá nhân |
| Nhiều hóa đơn cùng một người mua, cùng loại sai sót trong cùng tháng | Có thể lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn | Bảng kê Mẫu 01/BK-ĐCTT đính kèm |
Bảng trên là tóm lược; khi xử lý từng trường hợp, cần đối chiếu Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Theo tôi, hóa đơn điện tử không chỉ là thay tờ giấy bằng một file điện tử. Nhà nước đang thay đổi cách quản lý nền kinh tế: từ quản lý bằng hồ sơ sang quản lý bằng dữ liệu; từ quản lý kết quả sang quản lý cả quá trình tạo ra kết quả.
2. 6 triết lý quản trị phía sau quy định “không hủy”
Thứ nhất: tránh thất lạc, hư hỏng, lợi dụng mua bán hóa đơn
Ngày trước, hóa đơn giấy khó quản lý số lượng. Ngày nay, mỗi hóa đơn phát hành đều có dữ liệu trên hệ thống. Vì vậy việc thất lạc, hư hỏng hoặc lợi dụng hóa đơn để gian lận sẽ khó hơn rất nhiều.
Thứ hai: quản lý doanh thu theo thời gian phát sinh
Trước đây, nhiều doanh nghiệp có thể để lại hóa đơn trống rồi cuối kỳ mới xử lý, điều chỉnh doanh thu theo ý muốn. Hóa đơn điện tử giúp dữ liệu được ghi nhận ngay khi giao dịch phát sinh. Doanh thu trở nên minh bạch theo đúng dòng thời gian.
Thứ ba: quản lý cả chuỗi giao dịch của hàng hóa
Một hóa đơn không đứng riêng lẻ. Cơ quan thuế giờ có thể nhìn toàn bộ đường đi của hàng hóa từ nhà cung cấp đến khách hàng. Từ đó, cơ quan thuế phát hiện các giao dịch bất thường, hoặc những trường hợp chỉ mua bán hóa đơn mà không có hoạt động kinh doanh thực tế. Với doanh nghiệp làm ăn đúng luật, đây là lớp bảo vệ: đối tác “ma” khó chen vào chuỗi cung ứng của mình hơn.
Thứ tư: mọi thay đổi đều phải để lại dấu vết
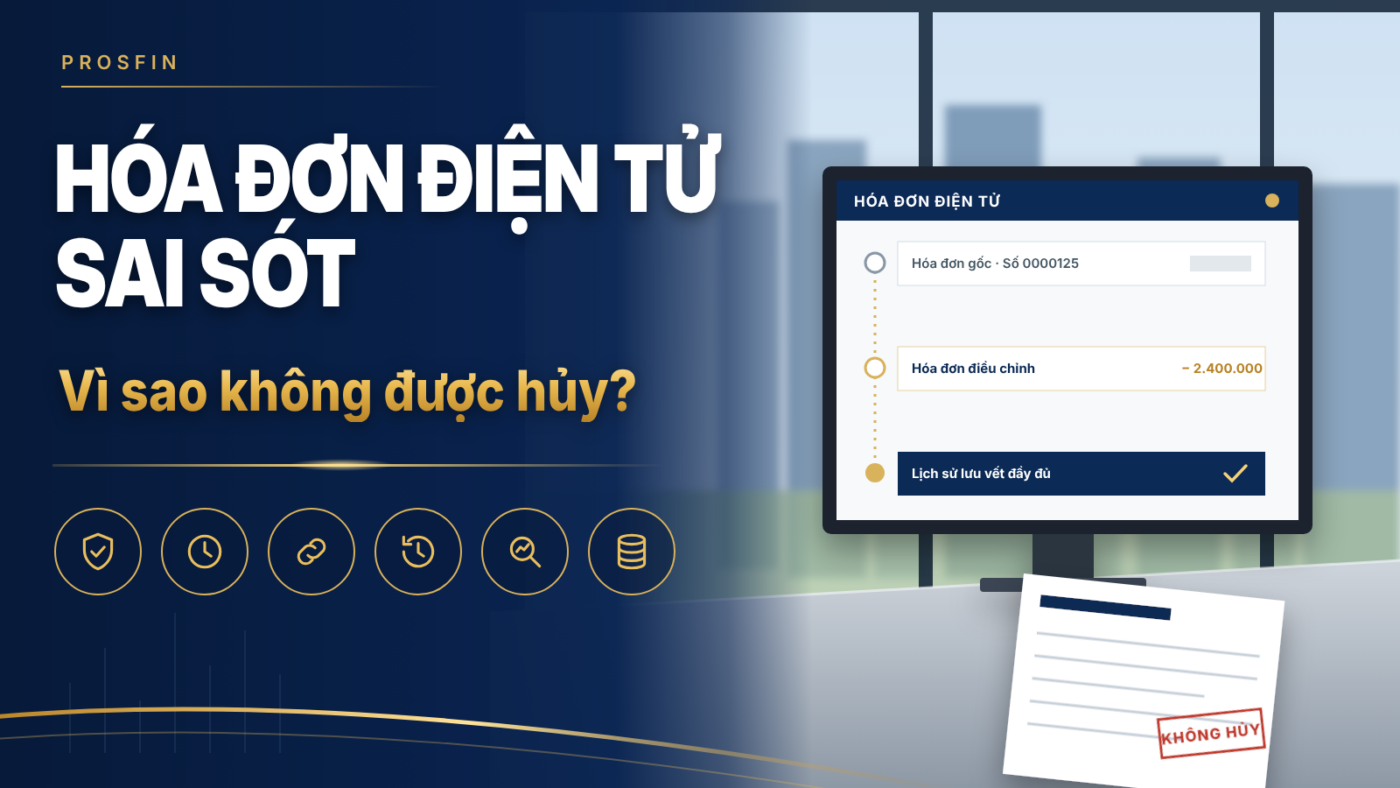
Đây chính là câu trả lời cho câu hỏi mở đầu. Xuất sai hóa đơn không còn được hủy. Khi phát hiện hóa đơn điện tử sai sót, doanh nghiệp không xử lý theo tư duy “xóa đi làm lại”, mà thực hiện điều chỉnh hoặc thay thế theo đúng quy định. Nhờ đó, toàn bộ lịch sử thay đổi đều được lưu lại để truy vết khi cần. Logic này giống hệt lệnh thay thế trong ERP: bản gốc vẫn còn, bản sửa được liên kết với bản gốc.
Thứ năm: quản lý hành vi chứ không chỉ quản lý kết quả
Một kế toán mỗi tháng lập sai 30 hóa đơn rồi sửa lại thì báo cáo cuối kỳ vẫn đúng. Nhưng giờ doanh nghiệp sẽ biết sai ở đâu, sai bao nhiêu lần và quy trình nào cần cải thiện. Quản trị hiện đại không chỉ nhìn vào kết quả cuối cùng, mà còn nhìn vào cách kết quả đó được tạo ra. Đây là chất liệu quý cho hệ thống kiểm soát nội bộ của doanh nghiệp.
Thứ sáu: tạo nền tảng cho chuyển đổi số
Hóa đơn điện tử không chỉ phục vụ cơ quan thuế. Đó còn là dữ liệu đầu vào cho ERP, kế toán, ngân hàng, AI, Power BI và các hệ thống quản trị khác. Nếu dữ liệu ban đầu không chuẩn thì mọi phân tích phía sau cũng sẽ sai, từ báo cáo kế toán quản trị đến các quyết định về chiến lược tài chính.
3. Tình huống minh họa: doanh nghiệp phân phối vật liệu xây dựng
Tình huống giả định, dùng để minh họa luận điểm; không phải hồ sơ của một khách hàng cụ thể.
Một doanh nghiệp phân phối thép và xi măng bán cho hàng trăm nhà thầu. Giá thay đổi theo từng đợt, chiết khấu theo sản lượng, nên kế toán bán hàng thường xuyên phải lập hóa đơn điều chỉnh vì sai đơn giá. Cuối kỳ, báo cáo doanh thu vẫn khớp. Ban giám đốc vì thế nghĩ rằng “không có vấn đề gì”.
Khi rà soát dữ liệu hóa đơn điện tử sai sót trong sáu tháng, bức tranh khác hẳn. Phần lớn sai sót tập trung ở một nhóm khách hàng có chính sách chiết khấu riêng, và nguyên nhân là bảng giá trên phần mềm bán hàng không được cập nhật kịp. Lỗi không nằm ở một cá nhân kế toán. Lỗi nằm ở quy trình phê duyệt giá.
Đó chính là giá trị của triết lý “mọi thay đổi đều để lại dấu vết”. Nếu vẫn được “xóa đi làm lại”, doanh nghiệp sẽ không bao giờ nhìn thấy điểm nghẽn này.
4. Quy trình kiểm soát hóa đơn điện tử sai sót và biểu mẫu áp dụng
Mục tiêu không phải là “không bao giờ sai”, mà là sai được phát hiện sớm, xử lý đúng luật và rút ra bài học cho quy trình. Doanh nghiệp có thể triển khai năm bước sau:
- Phát hiện: đối chiếu hóa đơn với đơn hàng, hợp đồng và bảng giá đã phê duyệt trước khi ký số.
- Phân loại: xác định sai sót thuộc nhóm thông báo (sai tên, địa chỉ) hay nhóm điều chỉnh/thay thế.
- Thỏa thuận: lập văn bản thỏa thuận với người mua là tổ chức, hộ/cá nhân kinh doanh; thông báo với người mua là cá nhân.
- Xử lý: lập hóa đơn điều chỉnh, thay thế hoặc gửi Mẫu 04/SS-HĐĐT; kê khai thuế theo kỳ tương ứng.
- Phân tích: ghi vào Nhật ký sai sót hóa đơn và rà soát nguyên nhân gốc hằng tháng.
Biểu mẫu: Nhật ký hóa đơn điện tử sai sót
| Số, ngày hóa đơn gốc | Khách hàng | Nội dung sai | Cách xử lý | Nguyên nhân gốc | Người phụ trách | Hành động cải tiến |
|---|---|---|---|---|---|---|
| Ví dụ: HĐ số …, ngày … | Nhà thầu A | Sai đơn giá thép | Hóa đơn điều chỉnh giảm | Bảng giá chưa cập nhật | Kế toán bán hàng | Khóa giá theo phê duyệt |
Checklist tự kiểm tra hóa đơn điện tử sai sót hằng tháng
- Tháng này có bao nhiêu hóa đơn điều chỉnh, thay thế? Tỷ lệ trên tổng số hóa đơn là bao nhiêu?
- Sai sót tập trung ở khách hàng, mặt hàng hay người lập nào?
- Mọi hóa đơn điều chỉnh, thay thế đã có văn bản thỏa thuận hoặc thông báo lưu hồ sơ chưa?
- Các trường hợp sai tên, địa chỉ đã gửi Mẫu 04/SS-HĐĐT đúng hạn chưa?
- Dữ liệu điều chỉnh đã được phản ánh đúng kỳ trong kế toán, ERP và báo cáo quản trị chưa?
- Hóa đơn có được lập đúng thời điểm giao hàng, hoàn thành dịch vụ không?
5. Cảnh báo pháp lý
Hóa đơn điện tử sai sót được phát hiện và xử lý đúng quy định là nghiệp vụ bình thường, không đồng nghĩa với vi phạm. Rủi ro phát sinh khi “sai” trở thành cách điều chỉnh doanh thu theo ý muốn, hoặc khi hóa đơn không phản ánh giao dịch thật.
- Lập hóa đơn không đúng thời điểm (hóa đơn bán hàng hóa, dịch vụ): mức phạt từ 500.000 – 1.500.000 đồng với 01 số hóa đơn, tăng dần theo số lượng, lên đến 50 – 70 triệu đồng khi từ 100 số hóa đơn trở lên (Điều 24 Nghị định 125/2020/NĐ-CP, sửa đổi bởi Nghị định 310/2025/NĐ-CP, áp dụng từ 16/01/2026). Mức phạt tại nghị định là mức áp dụng cho tổ chức; cá nhân bằng một nửa.
- In, phát hành, mua bán trái phép hóa đơn có thể bị truy cứu trách nhiệm hình sự theo Điều 203 Bộ luật Hình sự. Với cá nhân, khung cơ bản là phạt tiền từ 50 – 200 triệu đồng, cải tạo không giam giữ đến 03 năm hoặc phạt tù từ 06 tháng đến 03 năm; khung tăng nặng có thể bị phạt tù đến 05 năm. Pháp nhân thương mại cũng có thể bị phạt tiền đến 1 tỷ đồng.
Cập nhật pháp lý ngày 22/10/2026. Mức xử lý cụ thể phụ thuộc hành vi, chủ thể và tình tiết của từng vụ việc.
6. Câu hỏi thường gặp
Hóa đơn điện tử đã lập sai có được hủy không?
Không. Từ 01/6/2025 cơ chế hủy hóa đơn điện tử khi có sai sót đã được bỏ. Doanh nghiệp xử lý bằng thông báo sai sót, hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Khi nào chọn hóa đơn điều chỉnh, khi nào chọn hóa đơn thay thế?
Hóa đơn điều chỉnh thể hiện phần chênh lệch cần tăng, giảm. Hóa đơn thay thế thể hiện lại toàn bộ nội dung đúng. Nếu một hóa đơn đã điều chỉnh hoặc thay thế lại tiếp tục sai, lần xử lý sau cần theo cùng phương thức với lần đầu.
Sai tên công ty người mua có phải lập lại hóa đơn không?
Nếu chỉ sai tên, địa chỉ người mua còn mã số thuế và các nội dung khác đúng, doanh nghiệp không phải lập lại hóa đơn. Người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế.
Nhiều hóa đơn điều chỉnh có làm doanh nghiệp bị chú ý không?
Dữ liệu điều chỉnh được lưu và truy vết trên hệ thống. Vì vậy, điều chỉnh nhiều không tự động là vi phạm, nhưng là tín hiệu quy trình nội bộ cần cải thiện. Doanh nghiệp nên chủ động phân tích nguyên nhân của từng nhóm hóa đơn điện tử sai sót thay vì chỉ sửa từng hóa đơn.
Kết luận: doanh nghiệp tốt không phải là doanh nghiệp không bao giờ sai
Quy định xử lý hóa đơn điện tử sai sót không nhằm làm khó kế toán. Đó là cách Nhà nước chuyển từ quản lý bằng hồ sơ sang quản lý bằng dữ liệu, từ quản lý kết quả sang quản lý cả quá trình. Doanh nghiệp hiểu điều này sẽ biến dữ liệu hóa đơn thành công cụ của kiểm soát nội bộ, kế toán quản trị và chiến lược thuế minh bạch, đóng đủ thuế mà vẫn tối ưu lợi nhuận một cách chính đáng.
Trong quản trị hiện đại, một doanh nghiệp tốt không phải là doanh nghiệp không bao giờ sai, mà là doanh nghiệp có dữ liệu trung thực, truy vết được và kiểm soát được mọi sai sót.
Doanh nghiệp của bạn đang “sai rồi sửa” bao nhiêu lần mỗi tháng?
Inbox ProsFIN để nhận bộ checklist “Kiểm soát hóa đơn điện tử sai sót” kèm mẫu Nhật ký sai sót, và được rà soát nhanh quy trình lập hóa đơn hiện tại cùng chuyên gia. Liên hệ ProsFIN
